
Este jueves la Suprema Corte de Justicia de la Nación (SCJN) decidió ejercer su facultad de atracción para revisar si la Auditoría Superior de la Federación (ASF) tiene la facultad legal de interponer amparos para frenar el cierre de las investigaciones en el caso de corrupción conocido como la Estafa Maestra.
El asunto llega al máximo tribunal del país a casi una década de que Animal Político y la organización Mexicanos contra la Corrupción y la Impunidad (MCCI) documentaron y revelaron en una investigación periodística un mecanismo fraudulento en el gobierno federal de Peña Nieto para desaparecer millones de pesos a través de universidades y empresas fantasma.
Un caso que lejos de estar concluido, registra el cierre de carpetas de investigación por fallas procedimentales, la imposibilidad del fisco para recuperar los fondos desviados y la impunidad, pues la mayoría de figuras políticas involucradas han sido absueltas o ni siquiera fueron llamadas a comparecer ante la justicia.
ABSOLUCIÓN DE MANDOS Y EL CIERRE DE CAUSAS PENALES EN LA ESTAFA MAESTRA
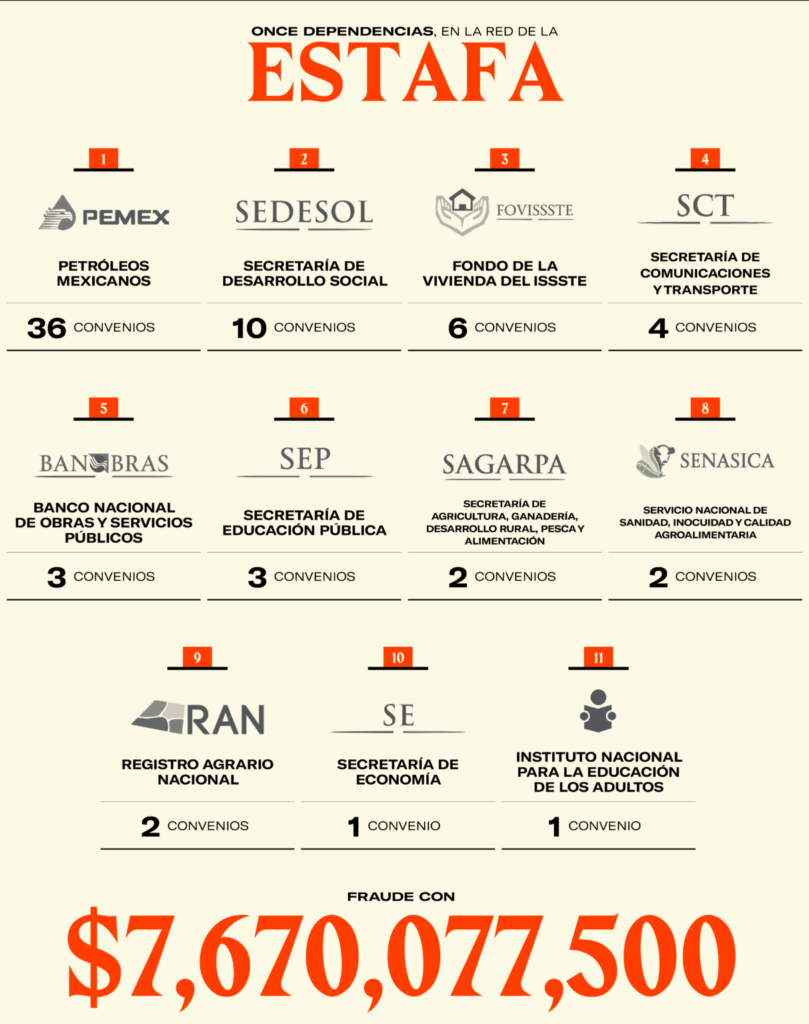
El esquema documentado en las cuentas públicas de 2013 y 2014 operó mediante la firma de convenios entre dependencias federales y universidades públicas, las cuales subcontrataron servicios a terceras empresas.
“De los más de siete mil millones de pesos desviados, tres mil 433 millones de pesos fueron entregados a empresas fantasma y mil millones de pesos fueron utilizados como comisión para las universidades”, reveló la investigación periodística.
Sin embargo, a pesar de que este esquema involucró a diversas dependencias y funcionarios públicos; en el plano judicial el proceso más importante se centró en Rosario Robles Berlanga, extitular de la Secretaría de Desarrollo Social (Sedesol) y de la Secretaría de Desarrollo Agrario, Territorial y Urbano (Sedatu), la cual concluyó de forma definitiva con su absolución.
Esto se debió principalmente a que la Fiscalía General de la República (FGR) centró su acusación en el delito de ejercicio indebido de la función pública bajo la modalidad de omisión.
Así, al tratarse de un señalamiento de carácter administrativo, la Fiscalía jamás investigó cuentas bancarias de las empresas fantasma, ni la cadena de mando dentro del gobierno de Enrique Peña Nieto.
Los tribunales colegiados y la Primera Sala de la SCJN ratificaron el sobreseimiento de la causa penal, otorgándole efectos de sentencia absolutoria, cerrando así de forma definitiva el caso con más alcance legal de toda la trama.
En otros expedientes del mismo caso, los tribunales federales también revocaron resoluciones e impidieron la vinculación a proceso de mandos medios y colaboradores.
Entre ellos figura Enrique González Tiburcio, exsubsecretario de la Sedatu, procesado por convenios firmados con la Universidad Autónoma Indígena de México que implicaban “una afectación económica de casi 110 millones de pesos”, y los representantes universitarios José Roberto Aguilar Fuentes y José Roberto Torres Gutiérrez, investigados por un convenio de 400 millones de pesos donde “se desconoce el destino de casi la mitad de los recursos”.
En ambos casos, los jueces descartaron pruebas o determinaron la falta de elementos de la FGR para continuar el juicio.
LOS FONDOS NO RECUPERADOS DE LA ESTAFA MAESTRA Y LA FISCALIZACIÓN DEL SAT
En el aspecto presupuestal, el Estado mexicano tampoco ha logrado la restitución de los recursos públicos entregados a empresas irregulares.
Un reportaje del periodista Raúl Olmos para Mexicanos Contra la Corrupción y la Impunidad (MCCI) detalló que los desvíos no cobrados de administraciones anteriores por La Estafa Maestra suman los cinco mil 586 millones, entre universidades, intermediarios y exfuncionarios.
Las diligencias de notificación y cobro realizadas por el Servicio de Administración Tributaria (SAT) entre 2024 y 2025 han enfrentado domicilios fiscales falsos, bodegas vacías y empresas desmanteladas.
Incluso, en procedimientos donde se instruyó la inmovilización de cuentas bancarias a empresas y exoperadores, los informes internos del SAT registraron la leyenda “saldo disponible: cero pesos”.
TESTIGOS COLABORADORES EN EL CASO DE CORRUPCIÓN: LA SITUACIÓN DE EMILIO ZEBADÚA
Finalmente, uno de los personajes clave de esta trama, Emilio Zebadúa González, quien se desempeñó como Oficial Mayor de la Sedesol y de la Sedatu, evitó el encarcelamiento durante más de seis años tras rendir declaraciones ante la FGR como testigo colaborador.
La Secretaría Anticorrupción y Buen Gobierno (SABG) abrió un procedimiento administrativo en su contra pero solo por irregularidades patrimoniales.
En un citatorio firmado por Carlos Moreno Solé, director General de Procedimientos y Responsabilidades de la SABG, se precisa que el exfuncionario, en su carácter de servidor público, “faltó a la veracidad en la presentación de sus declaraciones de situación patrimonial y de intereses en sus modalidades de modificación 2018 y conclusión 2018, respectivamente, con la finalidad de ocultar un incremento en su patrimonio, que no fue justificable; cuyo monto total asciende a la cantidad de 899 mil 625 pesos”.
La FGR solicitó una audiencia para imputar a Zebadúa por el delito de enriquecimiento ilícito. Respecto a estas acciones judiciales, Muna Dora Buchahin, exdirectora de Auditoría Forense de la ASF y responsable de las investigaciones iniciales del desfalco, declaró en entrevista con Aristegui Noticias que la acusación por un monto menor resulta insuficiente frente al desvío total y denunció hostigamiento contra los investigadores.
EL DEBATE EN LA SCJN SOBRE LAS FACULTADES DE LA ASF
En este contexto, el último tramo de discusión legal del caso conocido como la Estafa Maestra llegó a la Suprema Corte.
Este 24 de septiembre de 2026, el pleno del máximo tribunal aprobó la Solicitud de Ejercicio de la Facultad de Atracción 980/2026, relativa a la Contradicción de Criterios 61/2026.
En este asunto, la SCJN deberá analizar jurídicamente si la Auditoría Superior de la Federación cuenta con legitimación para promover amparos en contra de determinaciones que incidan en la persecución de conductas posiblemente lesivas para la hacienda pública federal, aun cuando dichas resoluciones no versen directamente sobre la reparación del daño ni produzcan una afectación patrimonial inmediata a dicho órgano de fiscalización.
La intervención de la Corte se origina por posturas encontradas en el Poder Judicial de la Federación.
Por un lado, tribunales de apelación determinaron que, conforme al artículo 7 de la Ley de Amparo, “las personas morales oficiales pueden acudir al amparo excepcionalmente cuando defienden su patrimonio dentro de una relación jurídica en plano de igualdad con particulares; no cuando pretenden proteger las funciones públicas que tienen constitucional y legalmente encomendadas”.
Por otro lado, el Cuarto Tribunal Colegiado en Materia Penal dictaminó que a la ASF, “como órgano fiscalizador y garante de los recursos públicos, se le permite intervenir como coadyuvante del Ministerio Público e impugnar determinaciones de no ejercicio de la acción penal, incluso cuando la afectación patrimonial no recaiga directamente sobre su propio patrimonio”.
La resolución que dicte la Suprema Corte fijará la regla obligatoria sobre si el órgano fiscalizador puede usar el juicio de amparo para combatir el cierre de expedientes penales en casos de corrupción. Con información del Animal Político